

Conseils
Prêt à Taux Zéro (PTZ) : une opportunité majeure pour vendre votre terrain à bâtir
Découvrez pourquoi le retour du Prêt à Taux Zéro (PTZ) pour la maison individuelle est une opportunité majeure pour les propriétaires de terrains : solvabilité renforcée des acheteurs, délais de vente réduits et valorisation optimale avec JeLotis.
Prêt à Taux Zéro (PTZ) : Pourquoi c'est une aubaine pour vendre votre terrain à bâtir issu d'une division
Pour tout propriétaire foncier qui détache une ou plusieurs parcelles constructibles de son jardin ou de sa propriété, l'évolution des aides à l'accession à la propriété représente un levier commercial décisif. Le Prêt à Taux Zéro (PTZ) constitue un puissant catalyseur d'achat pour les ménages primo-accédants souhaitant faire construire leur maison individuelle. En solvabilisant des acquéreurs qui peinaient à réunir le budget nécessaire auprès des banques, ce dispositif étatique redynamise directement la demande pour les parcelles issues de division parcellaire, accélère les compromis de vente et sécurise la concrétisation financière des projets fonciers en France.
Qu'est-ce que le Prêt à Taux Zéro et comment s'applique-t-il à l'achat d'un terrain à bâtir ?
Le Prêt à Taux Zéro (PTZ) encadré par le Ministère de la Transition écologique et de la Cohésion des territoires est un prêt aidé par l'État accordé sans aucun intérêt d'emprunt ni frais de dossier. Destiné aux ménages primo-accédants (personnes n'ayant pas été propriétaires de leur résidence principale au cours des deux dernières années), il vient compléter un prêt bancaire immobilier classique afin de financer une opération de construction neuve.
Une règle fondamentale régit l'acquisition foncière : le PTZ ne peut pas financer un terrain nu isolé sans projet de construction immédiat. En revanche, dès lors que l'acquéreur achète simultanément un terrain à bâtir et souscrit un contrat de construction de maison individuelle (CCMI) ou des devis d'artisans pour édifier sa résidence principale, le coût d'acquisition du terrain est intégralement intégré dans l'assiette globale finançable par le PTZ.
Comme le rappelle l'Agence Nationale pour l'Information sur le Logement (ANIL), la quotité finançable à taux zéro peut couvrir de 20 % à 50 % du coût total de l'opération selon les ressources du foyer, la composition familiale et la zone géographique (zones A, B1, B2 ou C). De plus, les ménages bénéficient de différés de remboursement substantiels (durant 5, 10 ou 15 ans selon les tranches de revenus), ce qui allège considérablement leurs premières mensualités bancaires.
Pourquoi le PTZ favorise directement la vente des parcelles détachées
Pour le propriétaire qui réalise une division parcellaire sur un terrain déjà bâti ou qui valorise une parcelle nue, la réouverture et le maintien du PTZ sur les projets de construction neuve créent trois bénéfices économiques majeurs.
1. Un gain immédiat de capacité d'emprunt pour vos acquéreurs
L'accès au PTZ augmente mécaniquement de 15 % à 25 % le pouvoir d'achat immobilier des primo-accédants à mensualité bancaire égale. Alors qu'un crédit amortissable classique subit le coût des taux d'intérêt actuels, l'intégration d'une enveloppe à taux 0 % réduit le taux moyen pondéré du plan de financement.
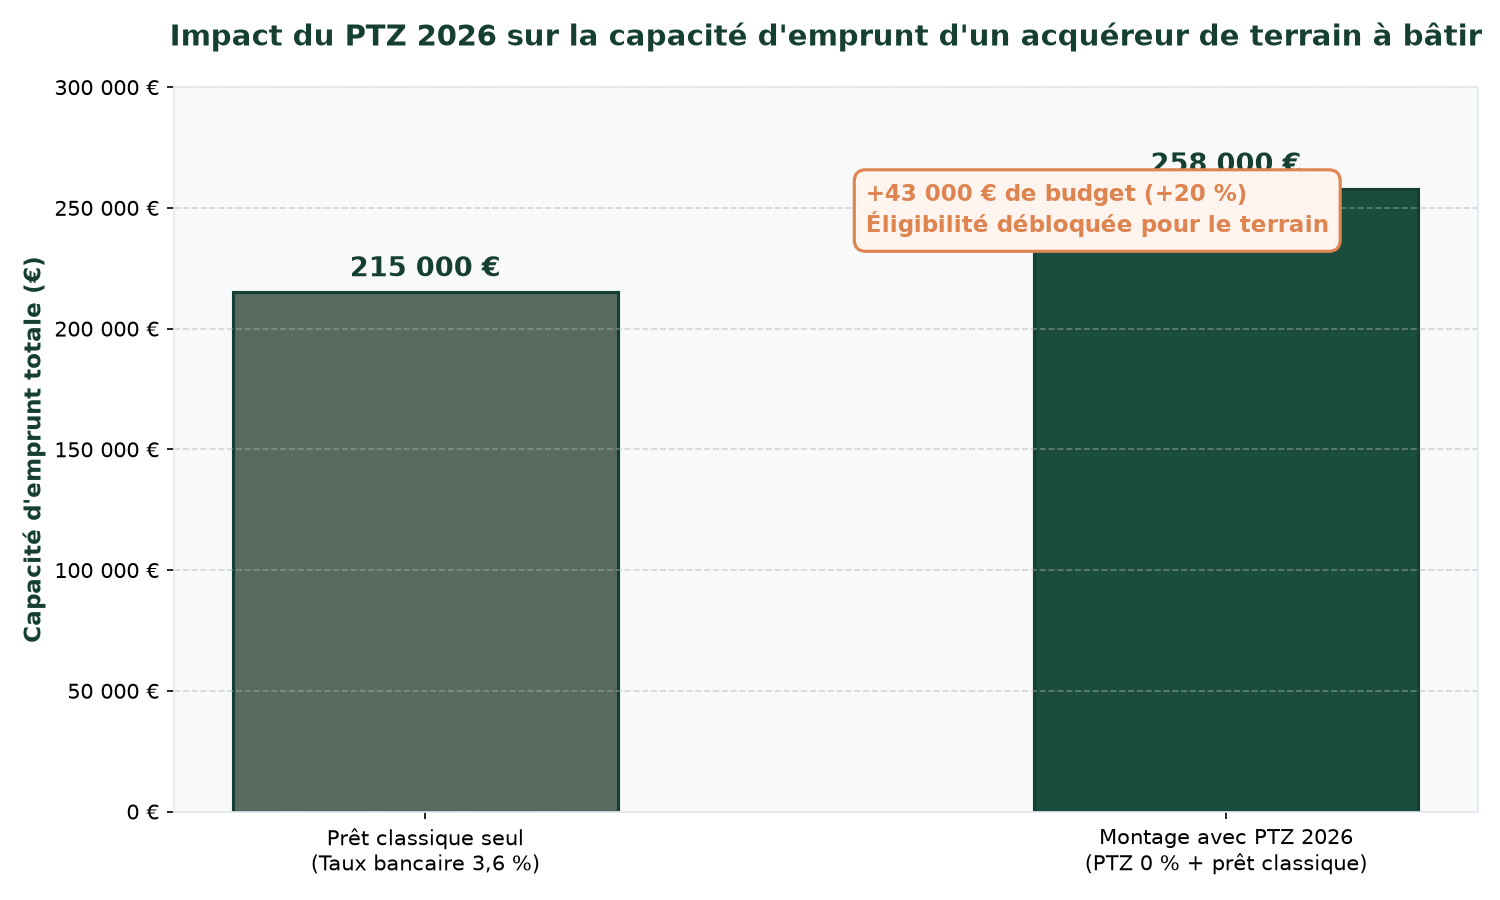
Sur un budget global moyen de 250 000 € pour l'achat d'un terrain et la construction d'une maison, le bénéfice d'un PTZ à hauteur de 40 % permet à un ménage gagnant 3 500 € net par mois de débloquer plus de 40 000 € de capacité d'emprunt supplémentaire. Ce différentiel permet de franchir le seuil d'endettement maximal de 35 % imposé par le Haut Conseil de Stabilité Financière (HCSF) et transforme un refus de prêt bancaire en accord de principe ferme.
2. Une adéquation parfaite avec les surfaces issues de division foncière
Les parcelles créées lors d'une division parcellaire moderne répondent parfaitement aux attentes budgétaires des acquéreurs éligibles au PTZ. Alors que les très grands terrains historiques (1 500 à 2 500 m²) génèrent un prix global dissuasif et des coûts d'entretien excessifs, les parcelles optimisées issues d'un détachement (par exemple entre 350 m² et 650 m²) offrent :
- Une emprise foncière idéale pour bâtir une maison contemporaine conforme aux normes RE2020.
- Un prix d'acquisition accessible qui laisse une marge budgétaire suffisante pour financer la construction dans les plafonds du PTZ.
- Une conformité totale avec les objectifs de sobriété foncière de la loi Climat & Résilience (Zéro Artificialisation Nette - ZAN).
3. Moins de désistements lors de la levée des conditions suspensives
La condition suspensive d'obtention de prêt bancaire est le motif numéro un d'échec des compromis de vente de terrains. Grâce au PTZ, le dossier bancaire de l'acquéreur est nettement plus solide : le taux de refus de prêt diminue drastiquement, évitant au propriétaire vendeur l'immobilisation stérile de son terrain pendant des mois.
| Critère d'évaluation | Vente sans PTZ (Crédit classique seul) | Vente avec montage PTZ | | :--- | :--- | :--- | | Profil des acheteurs cibles | Principalement ménages aisés ou seconds acquéreurs | Large réservoir de ménages primo-accédants solvabilisés | | Taux moyen d'effort financier | Taux d'endettement souvent proche du plafond de 35 % | Effort mensuel réduit grâce au différé d'amortissement à 0 % | | Délai moyen de commercialisation | 6 à 12 mois pour trouver un acquéreur finançable | Délais raccourcis grâce à l'afflux d'acheteurs en recherche active | | Risque de refus de prêt notarié | Élevé face à la volatilité des barèmes bancaires | Fortement réduit grâce à la garantie de l'aide publique d'État | | Adéquation parcellaire | Demande souvent limitée par le coût global d'aménagement | Synergie optimale avec les lots compacts issus de division |
Comment valoriser cet avantage commercial lors de votre division parcellaire ?
Pour tirer le meilleur parti de cette dynamique et attirer les meilleurs acquéreurs, la préparation technique et juridique de votre terrain à bâtir doit être irréprochable. Un acheteur qui monte un dossier de prêt bancaire avec PTZ et CCMI doit impérativement fournir des garanties strictes à sa banque : 1. L'arrêté d'urbanisme valide : la non-opposition à Déclaration Préalable de division (DP) ou le Permis d'aménager (PA) délivré par la mairie, purgé de tout recours des tiers. 2. Le bornage contradictoire : la mission du géomètre-expert délimitant rigoureusement les parcelles avec pose des bornes et établissement du document d'arpentage officiel (DMPC). 3. Le rapport géotechnique G1 : l'étude de sol préalable obligatoire au titre de la loi ELAN (risque retrait-gonflement des argiles), indispensable pour que le constructeur chiffre les fondations et obtienne l'assurance dommages-ouvrage.
Proposer un lot clé en main, prêt à bâtir et techniquement sécurisé est le meilleur moyen de capter les acquéreurs bénéficiant d'un accord de prêt PTZ.
Divisez et valorisez votre terrain en toute sérénité avec JeLotis.fr
La division foncière demande une expertise pointue pour concevoir des parcelles attractives et conformes aux règles du Plan Local d'Urbanisme (PLU). En tant que première plateforme d'accompagnement dédiée aux propriétaires fonciers, JeLotis.fr simplifie l'intégralité du processus de division de terrain.
Avec l'accompagnement JeLotis :
- Nous nous occupons de tout, sans frais à avancer avant la 1ère vente : étude urbanistique et réglementaire, mission du géomètre-expert, étude de sol G1 loi ELAN, constitution et dépôt des dossiers en mairie, constats d'affichage et diffusion auprès de réseaux de constructeurs partenaires.
- Zéro risque financier : si les autorisations d'urbanisme nécessaires à la réalisation de votre projet ne sont pas obtenues, vous ne nous devez rien (l'ensemble des frais engagés reste intégralement à la charge de JeLotis).
- Rémunération transparente : des honoraires fixes et connus à l'avance, perçus uniquement lors de la signature de l'acte authentique de vente de la première parcelle chez le notaire.
Vous possédez une propriété avec un grand jardin ou un terrain constructible ? Révélez son vrai potentiel foncier sans débourser un centime.
👉 Demandez votre étude de valorisation sous 24h sur www.jelotis.fr et découvrez la valeur réelle de vos futures parcelles constructibles.